
par caroline@inwest.fr | Jan 22, 2026 | News
Le monde de la communication instantanée est en ébullition ! Ces apps qui permettent d’échanger des messages instantanés, le plus souvent gratuitement, de téléphone à téléphone, est en plein échange de gros sous :
- Facebook vient de racheter WhatsApp pour 16 milliards de dollars (dont 4 milliards en cash et le reste en actions Facebook) ;
- Rakuten, géant japonais du commerce électronique, rachète Viber Media pour 900 millions de dollars ;
- les rumeurs d’entrée en bourse se font entendre autour de Line…
Bref, il y a baleine sous gravillon dans un domaine qui bouge.
Silicon-Valley.fr vous invite à rester au taquet avec la venue prochaine d’un nouvel acteur (frenchy !) du secteur, Peeem, qui permet non seulement les messages instantanés, mais aussi le partage de tout type de fichier, en toute sécurité puisque ni email, numéro de téléphone ou carnet d’adresse ne sont partagés. Déjà plus de 2 millions d’utilisateurs !
Les Peeems (oui, facile) seront très bientôt dans la Vallée… A suivre !
par caroline@inwest.fr | Jan 22, 2026 | Innovation
Depuis combien de temps rêve-t-on de pouvoir payer sans avoir à sortir sa carte bleue coincée dans un porte-monnaie trop petit, lui-même enfoui dans une poche ou un sac à main trop rempli? Depuis des années, l’industrie du paiement en ligne et les réseaux de téléphonie mobile espèrent que LA technologie miracle émergera des besoins des consommateurs de payer toujours plus vite et à moindre friction avec leur smartphone. Est-ce le Near Field Communication (NFC), le Bluetooth Low Energy (BLE) qui remportera la course pour le monopole du paiement sans contact? Déblayons un peu cette jungle des technologies pour comprendre quelle est la vraie valeur ajoutée pour le consommateur.
Par paiement wireless, j’entends paiement par le smartphone et non pas paiement sans contact avec une carte bleue équipée d’une puce NFC. Si le Groupement des Cartes Bancaires lance en France une initiative nationale pour équiper la majorité des commerçants de terminaux NFC, je ne pense pas que l’avenir du paiement wireless soit matérialisé dans une carte de paiement, mais plutôt dans le smartphone, cet objet très personnel que l’on ne quitte plus où que l’on soit et quoi que l’on fasse. Contrairement à la carte bancaire, le smartphone est le cumul de plusieurs fonctions aujourd’hui indispensables lors d’un achat: le porte-monnaie, les cartes de fidélité, les cartes d’abonnement à recharger, etc.
Les banques, les distributeurs de cartes de paiement ou les fabricants de smartphone: qui lead le paiement wireless par NFC ?
Depuis deux ans, de nombreux commerces aux Etats-Unis ont introduit la technologie NFC pour simplifier l’expérience client en leur donnant la possibilité de simplement scanner leur smartphone au passage en caisse. Selon une récente étude publiée par Forrester, 31% des américains qui utilisent un smartphone ont déjà payé par mobile dans un magasin.
Le système Near Field Communication autorise le paiement par transfert de données entre un smartphone équipé d’une puce RFID, Radio Frequency Identification, et la borne réceptrice dans un magasin. Grâce à cette technologie, des porte-monnaie virtuels – Google Wallet ou encore Isis Wallet – ont vu le jour pour permettre aux consommateurs d’utiliser leur argent digitalisé pour payer en magasin. Le récent partenariat MasterCard/Visa pour la commercialisation d’un nouveau système de paiement Host Card Emulation (HCE) propulse les banques et les services de carte bancaire sur la scène du paiement wireless. Créé par les deux distributeurs mondiaux de cartes bancaires, le HCE est tout simplement un cloud dans lequel sont sauvegardées les données personnelles de la carte bancaire et de son utilisateur. Ce cloud est accessible par n’importe quelle App installée sur un téléphone Android et le paiement se fait par transmission de données entre le cloud et le terminal de lecture dans le magasin. Grâce au HCE, MasterCard/Visa ont totalement renversé le jeu d’échec en apportant cette fonctionnalité de paiement wireless à n’importe quelle App. Terminé les files d’attente interminables chez Darty ou Décathlon ! Avec un système HCE dans les Apps de ces enseignes, les commerçants donnent la possibilité à leurs clients de simplement scanner leur smartphone pour payer leurs achats avec leurs cartes Visa ou MasterCard enregistrées dans le cloud.
Seulement voilà, si le NFC essaie de se faire une place au soleil, il existe plusieurs freins à l’adoption de la technologie et des signes qui ne trompent pas quand le premier fabricant mondial de smartphone fait du lobbying. Si ni l’iPhone 4, 4S ou encore le 5 n’ont été créés avec des puces NFC, c’est qu’Apple a déjà décidé que l’avenir du paiement sans contact serait ailleurs.
Le Bluetooth Low Energy devient indispensable au marketing de proximité
Les signes ne trompent pas : le Bluetooth Low Energy, aussi appelé Bluetooth 4.0 ou encore Bluetooth Smart, semble avoir convaincu les fabricants de smartphone et, de manière générale, l’industrie du paiement wireless. En juin 2013, à la Apple Worldwide Developers Conference (WWDC), la marque à la pomme dévoile iBeacon dans le nouvel iOS 7. Quelques mois plus tard, Apple installe des capteurs Beacons, connectés en Bluetooth, dans plus de 250 Apple Stores aux Etats-Unis. Au même moment, PayPal investit aussi sur les points de vente en installant des Beacons dans les magasins qui souhaitent donner la possibilité à leurs clients de payer leurs achats sur l’App PayPal.
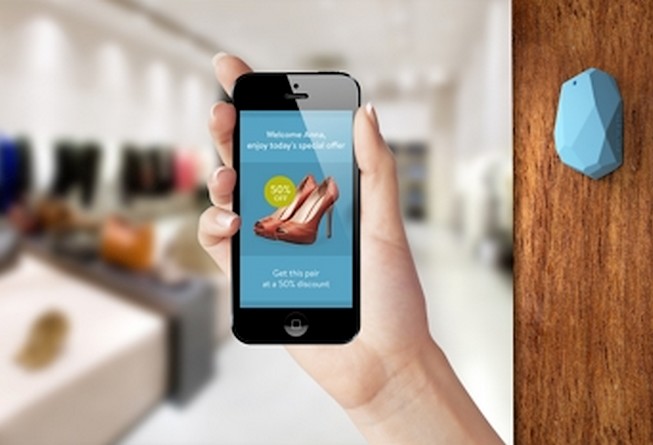
Qu’est-ce que les Beacons ? Ce sont des capteurs sans fil, que l’on installe dans un endroit physique, qui communiquent avec un smartphone. Les Beacons utilisent la technologie du Bluetooth « à faible énergie » pour économiser la batterie du téléphone portable lorsque celui-ci reste connecté longtemps. Illustrons cette idée d’un cas pratique.
Imaginons que Brian fasse du shopping dans les rues de San Francisco. En s’approchant du grand magasin Macy’s, il rentre dans une région connectée à un Beacon, celui-ci installé dans la vitrine. Automatiquement son smartphone détecte le réseau Bluetooth LE du magasin et à partir de maintenant Brian et Macy’s peuvent échanger de l’information. Sans avoir besoin de passer en caisse, Brian peut scanner le code barre de l’article avec son smartphone et envoyer cette information par Bluetooth a Macy’s qui enregistre la transaction instantanement. Encore plus loin, grâce à cette technologie, Macy’s peut envoyer des offres promotionnelles ou coupons de réduction à Brian pour précipiter son achat. Et encore plus fort, Macy’s peut guider Brian dans les étages et rayons du magasin pour faciliter l’expérience shopping de ce dernier et s’assurer qu’il reparte satisfait de ses achats. Synchronisé avec des données clients – cartes de fidélités, habitudes shopping, historique du panier d’achat – le BLE est une opportunité unique pour les commerçants d’envoyer le bon message marketing au bon client, au bon endroit et au bon moment. La société Estimote commercialise déjà ces capteurs Beacons et nous fait une démo en vidéo de leur utilité.
La promesse des Beacons est simple: les utilisateurs de smartphone, situés dans une zone Beacon, bénéficient d’une expérience unique et optimisée grâce à la micro géolocalisation. Les Beacons sont une vrai opportunité d’améliorer le marketing de proximité et, dans ce sens, apportent une alternative à l’App Google Maps pour la géolocalisation indoor. Aujourd’hui le GPS de Google ne s’accommode pas bien des murs, des immeubles et, de manière générale, des objets citadins. En ville, la technologie de géolocalisation perd les lignes de vue qui permettent à l’App de situer un individu. Avez-vous déjà demandé à Google Maps de vous faire naviguer dans un terminal d’aéroport? Désormais avec le BLE, cela sera possible ! Une App de localisation pourra se synchroniser aves des capteurs Beacon pour aider l’utilisateur à se déplacer dans les endroits fermés, tel un grand magasin, un centre de conférence ou encore un réseau souterrain de transport public.
Le même exemple de Brian chez Macy’s ou à Roissy Charles-de-Gaulle ne serait pas possible avec la technologie NFC. La portée de transmission par NFC est très courte – entre 5 et 20 cm entre les objets – contrairement au BLE qui supporte une distance plus importante – jusqu’à 50 mètres. Autrement dit, à moins d’être extrêmement près d’un terminal de lecture NFC, le consommateur ne peut pas naviguer dans un magasin en restant connecté au réseau NFC. A cela s’ajoutent d’autres limitations pour que le NFC investisse largement les usages et espaces. Aujourd’hui peu nombreux sont les smartphones équipés d’une puce NFC, alors que nécessairement tous les mobiles ont la fonctionnalité Bluetooth déjà intégrée en « natif ». Autant vous préciser que si les géants du mobile – Apple, Samsung ou encore Google – ne sont pas convaincus que le NFC est l’avenir du paiement wireless, ils ne s’embêteront pas à équiper leurs terminaux mobiles d’un micro composant additionnel.
Si on parle aujourd’hui de paiement wireless avec un smartphone, l’avenir du paiement sans contact ne se fera pas QUE par le téléphone mobile. Depuis quelques mois, les wearables, objets du quotidien interconnectés, se font largement écouter sur le marché des nouvelles innovations technologiques. Les wearables révolutionnent les comportements des consommateurs, alors pourquoi pas ceux relatifs au paiement ? Qui ne serait pas tenté de payer son café chez Starbucks avec ses Google Glass ou de régler une course de Taxi avec sa montre Samsung Gear 2 ?
par caroline@inwest.fr | Jan 22, 2026 | Tendances
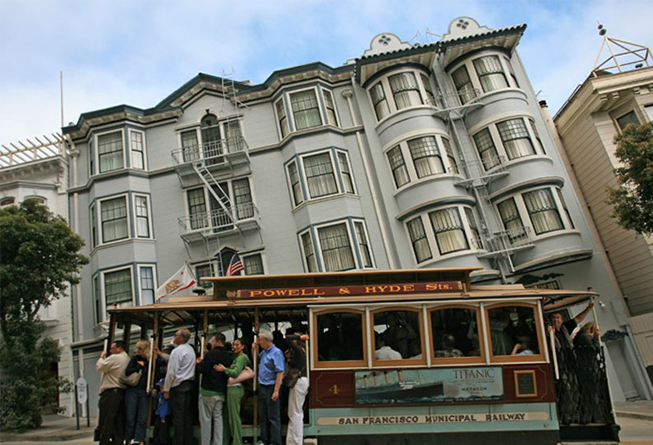
A l’occasion de la visite de François Hollande à San Francisco, qui devrait avoir lieu autour du 12 février, Silicon-Valley.fr vous invite à (ré)-écouter deux belles émissions que France Culture a consacré à notre ville. Points de vue d’architectes, d’artistes, d’informaticiens reconvertis, de quoi apprendre beaucoup sur l’histoire de San Francisco et la formation de l’identité de ses quartiers.
Lien vers la première partie.
Lien vers la deuxième partie.
Bonne écoute !
par caroline@inwest.fr | Jan 22, 2026 | Innovation
Dans notre contribution précédente, nous avons fait connaissance avec les Big Data. Je vous propose maintenant un éclairage en profondeur pour comprendre quels sont les enjeux de l’essor des Big Data. On va parler dollars, politique et nouveaux modes de propagande.
L’élan entrepreneurial autour du Big Data
Qui dit défi technique dit énergie créatrice pour le résoudre. Pour préparer cet article, Silicon-Valley.fr a rencontré Sean Gourley, Docteur en physique, TED Talk Fellow, Rhodes Scholar, qui a co-fondé l’entreprise Quid un exemple de succès lié aux Big Data. Quid récolte les données qui sont disponibles publiquement sur les compagnies privées innovantes et sur les investisseurs qui les financent, traquant le nombre de leurs employés, leur capacité à lever des fonds, les procès qui leur sont intentés, les nouveaux partenariats, bref, tous les événements majeurs de la vie d’une entreprise. Ces informations sont modélisées grâce au logiciel de Quid sous forme d’une « carte de l’innovation », qui permet aux clients de Quid, comme Microsoft Corp. par exemple, de traquer les entreprises et les technologies innovantes dans le secteur qui les intéresse.
Cette modélisation haute précision permet de visualiser les secteurs où un rapprochement technologique serait profitable (le monde de la cryptographie et celui des technologies mobiles par exemple), et les nouveaux marchés à conquérir. Plutôt qu’un rapport volumineux produit pas des consultants à un moment donné, et obsolète dès qu’il est imprimé, les données de Quid sont accessibles et actualisées en temps réel.
Quid est financé notamment par le Founders Fund de Peter Thiel (fondateur de Paypal), un fond d’investissement de capital risque basé à San Francisco.
Les business model des Big Data
Les startups qui se développent autour de l’idée du Big Data promettent à leurs investisseurs des retours avantageux. Comment passe-t-on du traitement de grosses bases de données à la récolte pécuniaire ? Trois business modèles principaux se sont imposés.
Le modèle des revenus publicitaires : Google, Facebook, Yelp
L’exemple canonique est celui de Google, qui s’est imposé comme le moteur de recherche le plus efficace du web, c’est-à-dire celui ayant réussi à répertorier au mieux et à rendre accessible le plus facilement l’énorme base de données qu’est Internet. Il s’ensuit des revenus faramineux grâce aux contenus publicitaires des annonceurs qui veulent être vus sur les pages du géant du web.
Le modèle de la vente des données : LinkedIn
LinkedIn, c’est la rencontre des Big Data et des ressources humaines. L’entreprise, qui a son siège juste à côté de Google, a réussi à s’imposer comme le réseau social du monde professionnel, avec deux nouveaux utilisateurs qui viennent rejoindre chaque seconde les 240 millions déjà présents. La valeur de l’action a d’ailleurs été multipliée par six depuis la capitalisation boursière de 2011. La principale source de revenu de LinkedIn, c’est un ensemble d’outils de recrutement vendus aux entreprises, et dont la valeur dépend principalement de l’étendue de sa base de données, c’est-à-dire la précision des informations que nous avons bien voulu y déposer.
La redirection de trafic : Amazon, Google Books
Les recommandations proposées par ces plateformes qui mettent à disposition des contenus permettent de rediriger le trafic des consommateurs vers d’autres produits à consommer, ce qui augmente les ventes. Exemple de succès massif : Amazon. La richesse d’Amazon, c’est d’avoir pu se constituer une base de données tellement vaste sur les comportements d’achat de tout un chacun que chaque vente participe à la précision des recommandations et peut ainsi générer d’autres ventes, à l’infini.
Pour ces trois modèles, les critères de réussite sont identiques et reposent sur :
- le volume des données recueillies (plus il est important, plus la modélisation sera juste)
- des infrastructures efficaces pour le traitement des données dont le volume est toujours croissant
- des interfaces qui rendent l’expérience des consommateurs souple et leur donnent envie de partager leurs données.
Ariane Zambiras
par caroline@inwest.fr | Jan 22, 2026 | Innovation
Au moment où j’écris ces lignes, il y a précisément 12.031.925 Bitcoins (BTC) en circulation. La dernière transaction s’est faite pour 829.98 dollars (sur l’échange MtGox). La capitalisation totale des bitcoins est donc de l’ordre de 10 milliards de dollars. Je peux même assister en temps réel à la naissance de chaque Bitcoin sur la page Fiatleak. On sait tout sur chaque Bitcoin créé en lisant le journal qui a enregistré toutes les transactions depuis le début. Ce journal s’appelle la Block Chain et il est disponible gratuitement sur bitcoin.org (attention, la Block Chain est maintenant de l’ordre de 10 MB !). Le même site vous donnera un choix de portefeuilles (Bitcoin Wallets) et vous donnera une adresse (publique) ainsi qu’une clé (privée bien sûr). Ne la perdez pas car sans elle, vous perdez tout votre portefeuille ! Les programmes sont publics et souvent gratuits. C’est d’ailleurs cette « transparence » qui est le moteur de sécurité du monde des Bitcoins.
Mais au même moment où nous pensons tout savoir sur cette crypto-monnaie, nous nous rendons vite compte que nous ne savons que peu, à commencer par qui a créé le système et comment il fonctionne réellement. C’est ce que nous allons tenter de découvrir ensemble.
D’où viennent les Bitcoins ?
La naissance du système remonte à la publication en 1998 par Wei Dai sur la Cypherpunk Mailing list suggérant qu’une nouvelle forme de monnaie pouvait être créée en utilisant des techniques de cryptographie. Mais c’est en 2008 que la première réalisation apparait avec la publication d’un papier intitulé « Bitcoin : A Peer-to-peer Electronic Cash System » publié dans The Cryptography Mailing List par un auteur nommé Satoshi Nakamoto. Pour bien montrer qu’il était sérieux, Satoshi Nakamoto publie en 2009, en Opensource, le premier programme capable de miner des Bitcoins, créant ainsi le Réseau Bitcoin (Bitcoin Network) et le premier Block (The Genesis block) pour lequel il reçoit les premiers Bitcoins. La première transaction connue est l’achat par Laszlo Hanycek, un programmer vivant en Floride, de deux pizzas délivrées par Papa John pour 10,000 Bitcoins. Ce sont sans doute les pizzas les plus chères du monde puisque 10,000 BTC valent aujourd’hui plus de huit millions de dollars !
Le seul problème est que Satoshi Nakamoto n’existe pas. La seule chose dont on puisse être certain est qu’il s’agit d’un pseudonyme. Qui se cache derrière ce nom ? Il y a de nombreuses théories. Ted Nelson (le créateur du mot hypertext) pense qu’il s’agit du mathématician Shinichi Mochizuki (connu pour sa solution de la ABC Conjecture), d’autres pensent au trio Neal J. King, Charles Bry et Vladimir Oksman qui ont déposé des brevets sur le sujet, d’autres enfin pensent qu’il s’agirait d’une conspiration entre gouvernements asiatiques pour détrôner le dollar comme monnaie de réserve. Ce que l’on sait, c’est qu’en 2010, Satoshi Nakamoto a publié un dernier papier indiquant qu’il était temps pour lui de faire autre chose. Depuis plus rien.
La mécanique (très publique) du réseau Bitcoins
La volonté du créateur du système est claire : créer un système aussi solide que celui de l’étalon or. L’or est rare (quantité limitée), se conserve indéfiniment et peut être coupé en fractions très petites. Dans le réseau Bitcoins il n’y a que deux constantes :
Le nombre maximal de Bitcoins qui peuvent être créés par le système est de 21 millions (en fait 20.999.999,9769). Nous avons donc déjà produit plus de la moitié des Bitcoins possibles.
La plus petite fraction échangeable correspond à un centième de million de Bitcoin. Elle est appelée un Satoshi.
Comment sont donc créés les Bitcoins et qui en décide ?
La question est importante car elle est la base de la stabilité du système. La réponse est simple : personne… et tout le monde !
Les Bitcoins ne sont pas créés comme des dollars, des Yens ou des Euros, qui sont imprimés par une Banque Centrale, en fonction de décision des gouvernements responsables (ou irresponsables ?). Ils sont créés, comme l’or par des Mineurs (Miners). Regardons de plus près comment cela fonctionne.
Une transaction est créée à chaque fois qu’un vendeur rencontre un acheteur (sur l’Internet) et que les deux parties se mettent d’accord sur le prix. Cet accord se fait par des échanges habilités tels que Mt. Gox (basé au Japon) ou Bitstamp (en Euros), ou encore OTC Exchange (qui permet d’utiliser Paypal). Une liste très complète est disponible. [ https://en.bitcoin.it/wiki/Trade]
Cette transaction est ensuite enregistrée, et c’est à ce niveau que la création de Bitcoins va se faire. Le réseau Bitcoin est un réseau peer-to-peer (comme Skype ou Napster). Les transactions se font entre deux ordinateurs qui ont le même progiciel client (trouvé sur bitcoin.org). Chaque utilisateur a un compte crypté qui va enregistrer ses transactions dans un portefeuille (wallet.dat). Toutes les transactions sont immédiatement et automatiquement publiées sur le réseau Bitcoin. Elles sont lues par les programmes clients d’une catégorie d’utilisateurs spécialisés: les Mineurs.
Les Mineurs parcourent en permanence le réseau et lisent toutes les transactions qui n’ont pas été certifiées dans une période de temps. Pour certifier un Block de transactions, les Mineurs doivent analyser les transactions et calculer un hashcode facilement vérifiable. Les ordinateurs savent faire de tels hashcodes très rapidement. De façon à laisser assez de temps au réseau pour vérifier la légitimité du calcul (et éviter des ventes en double), le système impose une règle simple : il faut que le hashcode commence par un certain nombre de zéros (de l’ordre de quarante zéros). Pour arriver à ce résultat, le Mineur ajoute à la chaine d’information de chaque transaction un nombre arbitraire (le Nonce) et il répète l’opération jusqu’à ce que le nombre commence par le format imposé (The challenge – Le défit). Il n’est pas possible de calculer le Nonce pour obtenir le format espéré. La seule façon et de calculer un hashcode, s’il ne correspond pas au format, changer le Nonce, recalculer, etc. Il faut quelques centaines de millions d’essais pour obtenir une solution, ce qui demande 10 à 20 minutes par Block.
Dès que la combinaison recherchée est trouvée, le Node/Mineur annonce à tous les autres points du réseau qu’il a résolu le problème et publie sa Preuve (Proof of Work). Le Block est alors intégré à la Block Chain qui la liste contenant l’image de toutes les transactions (remontant jusqu’au Bitcoin original).
Pour inciter les Mineurs à faire ce travail de vérification essentiel pour le bon fonctionnement du réseau, ils reçoivent du système un certain nombre de Bitcoins (The Reward). Ce nombre était de 50 BTC à l’origine, depuis May 2013 ce nombre est passé à 25 BTC. En plus du Reward, les mineurs reçoivent aussi les coûts de transaction que chaque vendeur décide de donner pour que sa transaction soit correctement certifiée.
Le système contient des algorithmes pour conserver un certain niveau de difficulté. Tous les 2016 blocks la difficulté de la preuve (en gros le nombre de zéros) est revue en hausse (si le temps passé par l’ensemble des mineurs est trop important, ou en baisse (s’ils ont pu le faire trop vite). La valeur du Reward est aussi automatiquement ajustée : elle est divisée par 2 tous les 210,000 blocks confirmés. Il a été calculé que lorsque le nombre de 21 millions de Bitcoins sera atteint (vers 2140), il sera possible de ne plus payer de Reward, le nombre de transactions sera suffisant pour payer le travail (et l’équipement) des mineurs.
Le système est ainsi merveilleusement stable, précis, publique, et (surtout) totalement décentralisé. Comme l’Internet lui-même, il n’y a pas de centre ou de priorité pré établie, et toute l’information est facilement vérifiable par tous les participants.
Alors, avec une telle mécanique, que peut-on faire ? Bâtir des fortunes, en perdre aussi, tout dépend des participants. Nous verrons dans le prochain article, qu’ils sont hauts en couleurs !
